자동차세 계산기 — 배기량 세율표와 차령 할인, 연납 공제까지
자동차세는 배기량에 매깁니다
자동차세는 차값에 매기는 세금이 아닙니다. 승용차라면 배기량 한 가지로 정해집니다. 3천만원짜리 차와 1억원짜리 차가 배기량이 같으면 자동차세도 같습니다.
지방세법 제125조제1항은 자동차세를 "지방자치단체 관할구역에 등록되어 있거나 신고되어 있는 자동차를 소유하는 자에게 부과한다"고 규정합니다. 등록 기준이므로 차를 타지 않고 세워 두어도 부과됩니다. 세율은 제127조에, 납기는 제128조에 적혀 있습니다.
세율은 영업용과 비영업용의 구분, 그리고 자동차의 종류로 정해집니다. 영업용은 운수사업법에 따라 면허나 등록을 하고 일반의 수요에 제공하는 차이므로, 개인 차는 전부 비영업용입니다.
승용차 세율표
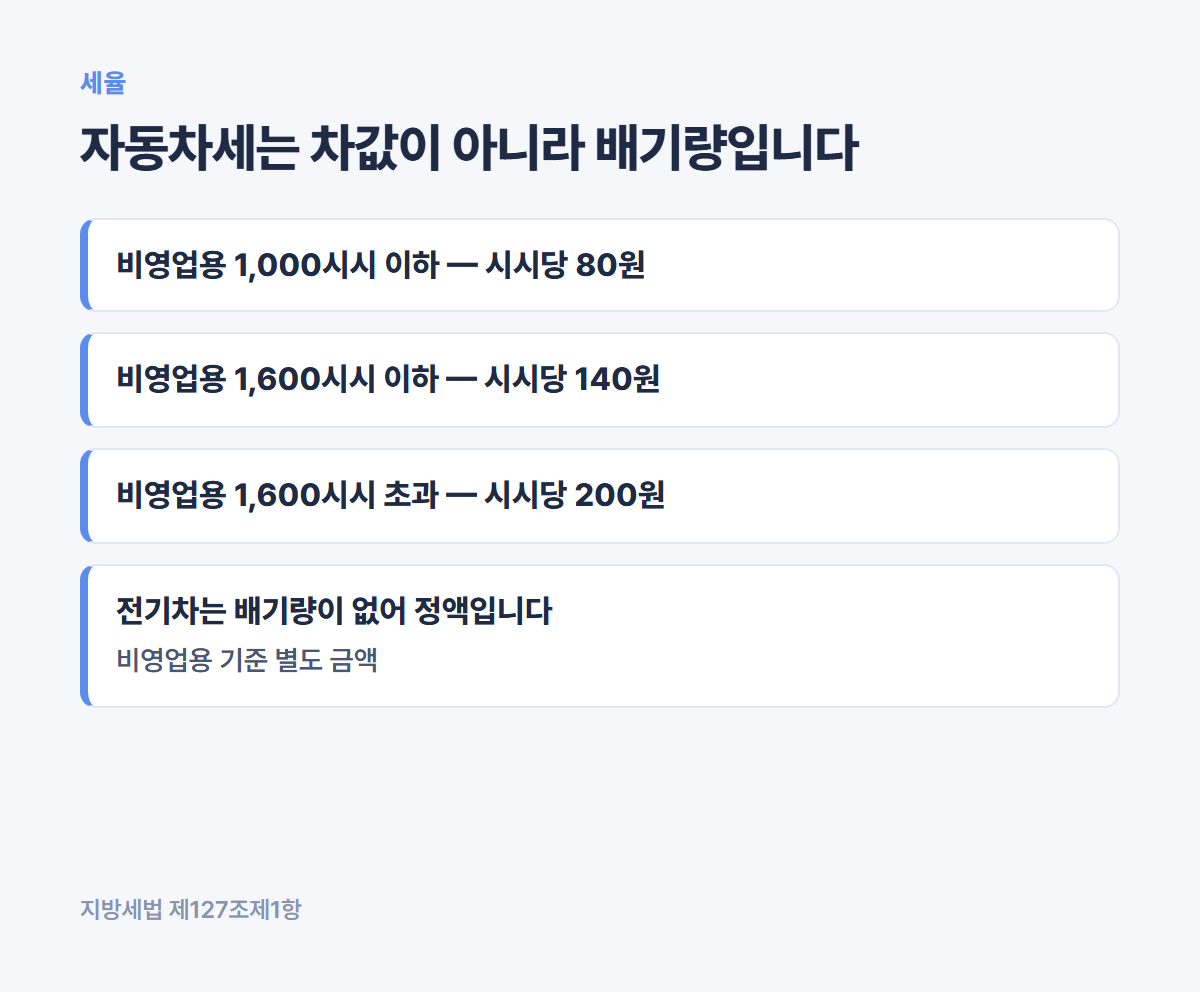
아래는 지방세법 제127조제1항제1호의 표입니다. 배기량에 시시당 세액을 곱한 금액이 자동차 1대당 연세액입니다.
| 구분 | 배기량 | 시시당 세액 |
|---|---|---|
| 비영업용 | 1,000시시 이하 | 80원 |
| 비영업용 | 1,600시시 이하 | 140원 |
| 비영업용 | 1,600시시 초과 | 200원 |
| 영업용 | 1,000시시 이하 | 18원 |
| 영업용 | 1,600시시 이하 | 18원 |
| 영업용 | 2,000시시 이하 | 19원 |
| 영업용 | 2,500시시 이하 | 19원 |
| 영업용 | 2,500시시 초과 | 24원 |
구간 경계를 정확히 보셔야 합니다. 조문에 적힌 표현은 1,000시시 이하, 1,600시시 이하, 1,600시시 초과입니다. 1,598이나 1,599 같은 숫자는 법에 없습니다. 배기량 1,598시시인 차도, 정확히 1,600시시인 차도 "1,600시시 이하" 구간이라 시시당 140원입니다. 1,601시시가 되는 순간 200원 구간으로 넘어갑니다.
구간별로 쪼개서 누진으로 계산하지 않습니다. 해당 구간의 시시당 세액을 전체 배기량에 한 번 곱합니다. 배기량 1,998시시 비영업용 승용차라면 1,998 × 200원 = 399,600원이 연세액입니다. 1,598시시라면 1,598 × 140원 = 223,720원입니다.
승합차, 화물차, 특수차는 배기량이 아니라 종류와 적재정량으로 정액이 정해져 있습니다. 비영업용 소형일반버스는 연 65,000원, 비영업용 1,000킬로그램 이하 화물차는 연 28,500원입니다.
지방교육세 30%가 따로 붙습니다
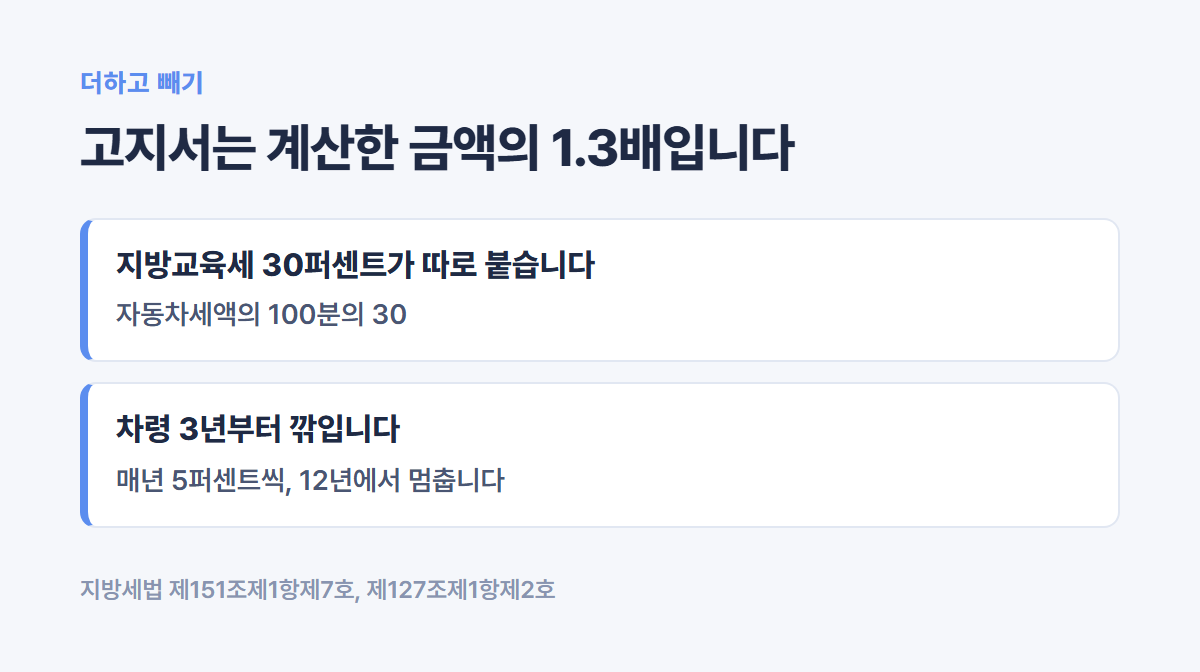
고지서가 위 계산보다 많게 나오는 이유입니다. 지방세법 제151조제1항제7호는 지방교육세를 "납부하여야 할 자동차세액의 100분의 30"으로 정하고 있습니다. 자동차세를 내면 그 30%가 지방교육세로 함께 부과됩니다.
앞의 1,998시시 차로 계산해 보겠습니다. 자동차세 399,600원에 지방교육세 119,880원을 더해 연간 부담은 519,480원입니다. 1,598시시 차는 223,720원에 67,116원을 더해 290,836원입니다. 배기량에 140원이나 200원만 곱하고 끝내면 실제보다 약 23% 적게 나옵니다.
또 제127조제3항은 지방자치단체의 장이 조례로 세율을 표준세율의 100분의 50까지 초과해 정할 수 있도록 하고 있습니다. 위 표는 표준세율입니다.
차령 3년부터 깎입니다
제127조제1항제2호는 비영업용 승용차 중 차령이 3년 이상인 자동차에 대해 다음 계산식을 적용합니다.
각 기분세액 = A/2 − (A/2 × 5/100)(n − 2)
A는 연세액이고 n은 차령입니다. 조문은 n의 범위를 2 이상 12 이하로 정하고, "차령이 12년을 초과하는 자동차에 대하여는 그 차령을 12년으로 본다"고 명시합니다. 즉 3년차에 5%, 4년차에 10%로 해마다 5%포인트씩 경감폭이 커지고 12년차에 50%에서 멈춥니다. 13년차 이후에도 50% 그대로입니다.
차령 7년인 1,998시시 차를 계산해 보겠습니다. 연세액 399,600원의 절반은 199,800원이고, 여기서 199,800 × 5% × (7 − 2) = 49,950원을 뺀 149,850원이 한 기분 세액입니다. 두 기분을 합치면 299,700원이고 지방교육세 89,910원을 더해 389,610원입니다. 이 계산식은 비영업용 승용차에 대한 규정입니다.
차령은 올해 − 등록한 해 + 1로 셉니다
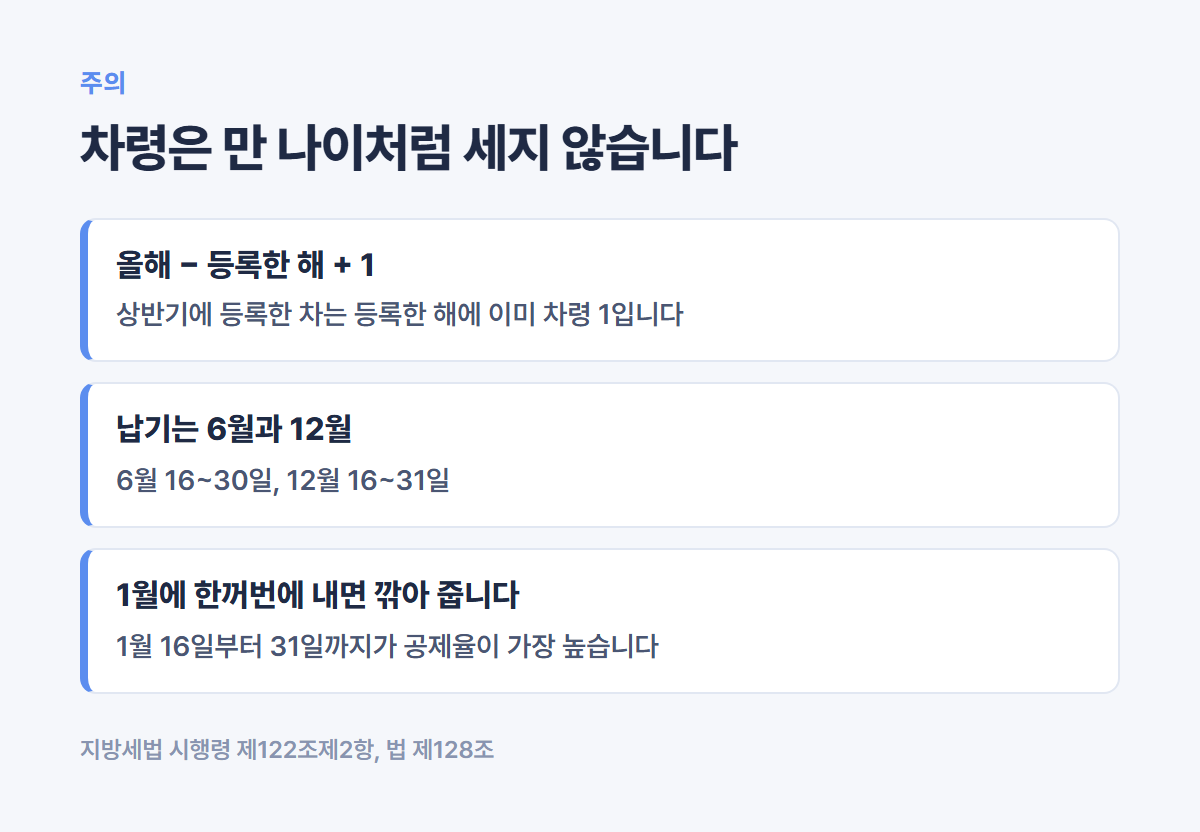
가장 많이 틀리는 부분입니다. 차령은 만 나이처럼 세지 않습니다. 지방세법 시행령 제122조제2항은 자동차관리법 시행령 제3조의 차령기산일을 기준으로 이렇게 정합니다.
- 기산일이 1월 1일부터 6월 30일 사이인 자동차 — 차령 = 과세연도 − 기산일이 속하는 연도 + 1
- 기산일이 7월 1일부터 12월 31일 사이인 자동차 — 제1기분 차령 = 과세연도 − 기산일이 속하는 연도, 제2기분 차령 = 과세연도 − 기산일이 속하는 연도 + 1
계산식에 1을 더한다는 점이 핵심입니다. 2026년 3월에 등록한 차는 2026년에 이미 차령이 1입니다. 신차가 0이 아닙니다. 같은 차의 2028년 차령은 2028 − 2026 + 1 = 3이 되어, 산 지 2년 남짓 지난 시점에 경감 대상인 3년 이상에 들어갑니다.
저희 자동차세 계산기의 "차령 (년)" 칸도 이 셈법을 씁니다. 올해 − 등록한 해 + 1을 넣으시면 됩니다. 2019년에 등록한 차를 2026년에 계산한다면 8을 넣습니다. 7이 아닙니다. 다만 하반기에 기산일이 있는 차는 위 조문대로 제1기분 차령이 1 작습니다.
납기는 6월과 12월입니다
제128조제1항은 연세액을 2분의 1로 나누어 두 번 징수하도록 정합니다. 조문의 표 그대로 제1기분(1월부터 6월까지)은 6월 16일부터 30일까지, 제2기분(7월부터 12월까지)은 12월 16일부터 31일까지입니다.
납세의무자는 납기가 있는 달의 1일 현재 소유자입니다. 6월 1일에 차를 가지고 있었다면 그 사람이 제1기분을 냅니다. 같은 항 단서에 따라 4분의 1씩 쪼개 내겠다고 신청하면 3월과 9월의 16일부터 말일까지 분할 징수도 가능합니다.
연세액이 10만원 이하면 제128조제4항에 따라 제1기분을 부과할 때 전액을 부과할 수 있습니다.
연납하면 깎아 줍니다
제128조제3항은 연세액을 한꺼번에 납부할 때 공제를 해 줍니다. 공제 한도는 남은 기간에 해당하는 세액의 100분의 10 범위이고, 실제 공제액은 조문의 계산식으로 정해집니다.
1월 16일부터 1월 31일까지 신고납부하는 경우의 계산식은 "연세액 × 납부기한의 다음 날부터 12월 31일까지의 일수 ÷ 365 × 대통령령으로 정하는 이자율"입니다. 시행령 제125조제6항은 이 이자율을 100분의 5로 정하고 있습니다.
그러면 공제율이 계산됩니다. 납부기한 다음 날인 2월 1일부터 12월 31일까지는 334일이므로 334 ÷ 365 × 5% = 약 4.58%입니다. 신청이 늦어지면 남은 일수가 줄어 공제액도 줄어듭니다. 3월 16일부터 31일까지는 275 ÷ 365 × 5% = 약 3.77%, 6월 납기에는 제2기분 세액의 5%, 9월에는 제2기분 세액의 약 2.5%입니다. 연납 공제를 받으려면 1월이 가장 유리합니다.
전기차와 경차는 어떻게 되나
전기차는 배기량이 없으므로 시시당 세액을 곱할 수 없습니다. 지방세법 시행령 제123조제2호는 "그 밖의 승용자동차"를 "승용자동차 중 전기ㆍ태양열 및 알코올을 이용하는 자동차"로 정의하고, 제127조제1항제3호의 표는 그 연세액을 영업용 20,000원, 비영업용 100,000원으로 정해 두었습니다.
따라서 비영업용 전기 승용차의 자동차세는 차종과 상관없이 연 100,000원이고, 지방교육세 30,000원을 더해 130,000원입니다.
경차는 제127조 표에 따로 떼어 놓은 칸이 없습니다. 배기량 1,000시시 이하 구간의 시시당 80원이 그대로 적용됩니다. 배기량 998시시 차라면 998 × 80원 = 79,840원이고, 지방교육세 23,952원을 더해 103,792원입니다.
자주 틀리는 세 가지
- 지방교육세를 빼고 계산하는 것 — 자동차세액의 30%가 따로 붙습니다. 고지서 총액은 계산한 금액의 1.3배입니다.
- 차령을 만 나이처럼 세는 것 — 시행령 계산식에 +1이 들어 있습니다. 상반기에 등록한 차는 등록한 해에 이미 차령 1입니다.
- 구간별로 나누어 누진 계산하는 것 — 해당 구간의 시시당 세액을 전체 배기량에 한 번만 곱합니다.
어디에서 확인하나
- 고지서 금액과 납부 — 위택스 또는 차량 등록지 시ㆍ군ㆍ구 세무부서
- 연납 신청 — 위택스 또는 관할 자치단체. 1월 16일부터 31일까지가 공제율이 가장 높습니다
- 세율 원문 — 지방세법 제127조ㆍ제128조ㆍ제151조, 같은 법 시행령 제122조ㆍ제123조ㆍ제125조
- 조례로 올린 세율 여부 — 거주 지방자치단체 조례
본인 차의 배기량은 자동차등록증에 적혀 있습니다. 같은 모델도 연식과 트림에 따라 배기량이 달라 구간이 바뀌므로 등록증 숫자로 확인하시는 편이 정확합니다.
직접 계산해 보기
배기량과 차령을 넣으면 구간 판정과 차령 경감, 지방교육세 30%까지 한 번에 계산됩니다. 차령 칸에는 올해에서 등록한 해를 빼고 1을 더한 값을 넣으시면 됩니다.
- 자동차세 계산기 — 배기량과 차령을 넣으면 연세액, 기분별 세액, 지방교육세를 나눠서 보여줍니다. 연납 공제는 납부 시기에 따라 달라져 계산에 넣지 않았으니, 위 표의 비율로 직접 빼서 보십시오.
정리하면 비영업용 승용차는 1,000시시 이하 80원, 1,600시시 이하 140원, 1,600시시 초과 200원을 배기량에 곱한 뒤 지방교육세 30%를 더합니다. 차령 3년부터 5%씩 깎여 12년에 50%에서 멈추고, 1월 연납은 약 4.58%가 더 공제됩니다.
자주 묻는 것
Q. 비싼 차가 자동차세도 많습니까
아닙니다. 승용차는 배기량 한 가지로 정해집니다. 3천만원짜리와 1억원짜리가 배기량이 같으면 자동차세도 같습니다. 차값에 매기는 세금이 아닙니다.
Q. 1,598시시면 몇 원 구간입니까
1,600시시 이하 구간이라 시시당 140원입니다. 조문에 적힌 표현은 1,000시시 이하, 1,600시시 이하, 1,600시시 초과입니다. 1,598이나 1,599 같은 숫자는 법에 없습니다. 1,601시시가 되는 순간 200원 구간으로 넘어갑니다.
Q. 구간별로 나눠서 누진 계산합니까
아닙니다. 해당 구간의 시시당 세액을 전체 배기량에 한 번 곱합니다. 1,998시시 비영업용이면 1,998에 200원을 곱해 399,600원이 연세액입니다.
Q. 차를 안 타고 세워 둬도 냅니까
냅니다. 지방세법 제125조제1항이 "관할구역에 등록되어 있거나 신고되어 있는 자동차를 소유하는 자에게 부과한다"고 규정합니다. 등록 기준이라 운행 여부와 관계없습니다.
Q. 고지서가 계산보다 많습니다
지방교육세가 따로 붙기 때문입니다. 자동차세액의 30퍼센트입니다. 본문에서 그 계산을 풀어 두었습니다.
Q. 화물차나 승합차도 배기량으로 봅니까
아닙니다. 승합차, 화물차, 특수차는 종류와 적재정량으로 정액이 정해져 있습니다. 비영업용 소형일반버스는 연 65,000원, 비영업용 1,000킬로그램 이하 화물차는 연 28,500원입니다.
Q. 제 차는 영업용입니까 비영업용입니까
영업용은 운수사업법에 따라 면허나 등록을 하고 일반의 수요에 제공하는 차입니다. 개인 차는 전부 비영업용입니다.
Q. 미리 내면 깎아 줍니까
연납 공제가 있습니다. 본문에서 시점별 공제율을 정리해 두었으니 언제 내는 것이 유리한지 보십시오.
근거 — 지방세법 제125조제1항, 제127조제1항, 제128조 및 지방교육세 조항. 차령 할인과 연납 공제는 본문 표를 보십시오.


댓글
댓글 쓰기